Depozyt notarialny przy sprzedaży mieszkania jako gwarancja bezpieczeństwa

- Depozyt notarialny przy sprzedaży mieszkania – co to jest i kiedy chroni kupującego?
- Czym dokładnie jest depozyt notarialny i na jakiej podstawie działa?
- W jakich sytuacjach depozyt notarialny chroni kupującego?
- 1. Nieruchomość obciążona hipoteką lub kredytem
- 2. Zajęcia komornicze i inne wpisy w księdze wieczystej
- 3. Transakcje uzależnione od spełnienia warunków
- 4. Zakup w toku postępowania spadkowego lub z nie w pełni uregulowanym stanem prawnym
- 5. Rozbieżne terminy zapłaty i wydania lokalu
- 6. Brak zaufania lub niejasna sytuacja prawna
- 7. Złożone transakcje z wieloma etapami płatności
- Depozyt notarialny a inne formy płatności – na czym polega różnica?
- Jak zorganizować depozyt notarialny krok po kroku?
- Koszty depozytu notarialnego – ile zapłacisz za bezpieczeństwo?
- Zalety i wady depozytu notarialnego – kiedy naprawdę się opłaca?
- Jak mądrze korzystać z depozytu notarialnego? Praktyczne wskazówki
Depozyt notarialny przy sprzedaży mieszkania – co to jest i kiedy chroni kupującego?
Zakup mieszkania to dla wielu osób jedna z najważniejszych decyzji w życiu – zarówno emocjonalnie, jak i finansowo. To także skomplikowana transakcja, pełna formalności, terminów i potencjalnych ryzyk. W takim otoczeniu depozyt notarialny przy sprzedaży mieszkania staje się skutecznym narzędziem ochrony interesów kupującego. Pozwala on zminimalizować niepewność związaną z przekazaniem dużych kwot pieniędzy oraz „dopieczętuje” bezpieczeństwo całego procesu.
Rynek nieruchomości bywa bezwzględny dla tych, którzy nie zadbają o swoje zabezpieczenia. W gąszczu dokumentów łatwo przeoczyć rozwiązanie, które może działać jak Twoja prywatna tarcza bezpieczeństwa. Właśnie dlatego warto rozumieć, co to jest depozyt notarialny, jak działa i kiedy realnie chroni kupującego.
W dalszej części artykułu znajdziesz omówienie praktycznych scenariuszy, w których depozyt notarialny jest szczególnie przydatny. Zobaczysz także, jak wygląda cały proces krok po kroku, jakie są koszty, a także jakie są zalety i ograniczenia tego rozwiązania w polskich realiach rynku mieszkaniowego.
Depozyt notarialny nie jest „fanaberią ostrożnych”, ale konkretnym mechanizmem prawnym, który może uchronić Cię przed utratą oszczędności życia. Dzięki niemu nie musisz polegać wyłącznie na zaufaniu do sprzedającego – w zamian masz jasne, formalne i egzekwowalne zasady wypłaty środków.
Czym dokładnie jest depozyt notarialny i na jakiej podstawie działa?
Depozyt notarialny to usługa oferowana przez notariusza, polegająca na przyjęciu na przechowanie określonych wartości – najczęściej pieniędzy, ale także dokumentów – od jednej strony transakcji. Notariusz przechowuje je do czasu spełnienia ściśle opisanych w protokole warunków, a następnie przekazuje środki osobie wskazanej w tym dokumencie. Działa więc jak bezstronny pośrednik, który „trzyma” pieniądze w bezpiecznym miejscu, dopóki druga strona nie zrobi tego, do czego się zobowiązała.
Podstawą prawną funkcjonowania depozytu notarialnego jest art. 108 ustawy Prawo o notariacie. Przepis ten uprawnia notariusza do przyjmowania na przechowanie pieniędzy lub dokumentów w celu ich wydania osobie wskazanej w protokole depozytu. To nie jest więc nieformalne „dogadanie się na słowo”, ale jasno uregulowana procedura, która tworzy dla kupującego realne gwarancje.
W praktyce wygląda to tak, że kupujący wpłaca środki na wydzielony rachunek depozytowy notariusza, a ten zobowiązuje się wydać je sprzedającemu (lub np. bankowi) dopiero wtedy, gdy zostaną spełnione uzgodnione warunki. Przykładowo – gdy zostanie spłacony kredyt zabezpieczony na mieszkaniu albo gdy sąd wpisze kupującego do księgi wieczystej.
Depozyt notarialny szczególnie chroni kupującego wtedy, gdy istnieje luka czasowa między podpisaniem aktu notarialnego a pełnym „oczyszczeniem” nieruchomości z obciążeń lub spełnieniem innych warunków. Dzięki temu środki są „zamrożone” w bezpiecznym miejscu i nie trafiają do sprzedającego zbyt wcześnie, zanim ten wywiąże się z kluczowych zobowiązań.
Dla kupującego oznacza to, że jego pieniądze nie znikną w niewyjaśnionych okolicznościach, a zostaną użyte dokładnie w tym celu, na jaki zostały przeznaczone – do bezpiecznego sfinalizowania zakupu mieszkania. Bez depozytu, w wielu złożonych transakcjach, kupujący musiałby po prostu zaufać, że sprzedający zrobi wszystko tak, jak obiecał, co przy kwotach sięgających setek tysięcy złotych jest obarczone dużym ryzykiem.
W jakich sytuacjach depozyt notarialny chroni kupującego?
Zrozumienie istoty depozytu to jedno, ale w praktyce najważniejsza jest odpowiedź na pytanie: kiedy konkretnie warto z niego skorzystać. W polskich realiach rynku nieruchomości istnieje wiele scenariuszy, w których depozyt notarialny pełni funkcję Twojego „anioła stróża”.
1. Nieruchomość obciążona hipoteką lub kredytem
Najczęstszy przypadek to zakup mieszkania obciążonego hipoteką na rzecz banku. Bank usuwa hipotekę dopiero po spłacie całego długu, a Ty jako kupujący nie chcesz ryzykować, że sprzedający po otrzymaniu pieniędzy nie spłaci zobowiązania. Jeśli przelałbyś całą cenę bezpośrednio na jego konto, a on przeznaczyłby te środki na inne cele, zostałbyś właścicielem mieszkania nadal obciążonego hipoteką.
Przy zastosowaniu depozytu notarialnego sytuacja wygląda inaczej. Środki z depozytu są przekazywane przez notariusza bezpośrednio do banku w kwocie potrzebnej do spłaty kredytu. Dopiero gdy bank potwierdzi całkowitą spłatę i złoży wniosek o wykreślenie hipoteki z księgi wieczystej, reszta pieniędzy (jeśli cena mieszkania przekracza kwotę kredytu) trafia do sprzedającego. Twoja nieruchomość staje się wówczas wolna od tego obciążenia.
Taki mechanizm pozwala uniknąć ryzyka, że sprzedający nie dopełni formalności związanych ze spłatą kredytu. Czuwający nad depozytem notariusz ma jasne wytyczne, komu i kiedy przekazać pieniądze, a Ty otrzymujesz mieszkanie pozbawione „długów z przeszłości”.
2. Zajęcia komornicze i inne wpisy w księdze wieczystej
Kolejnym problematycznym scenariuszem jest sytuacja, gdy w księdze wieczystej nieruchomości znajdują się wpisy o zajęciu komorniczym, ostrzeżenia o wszczęciu egzekucji lub inne roszczenia. Dla rozsądnego kupującego jest to poważny sygnał ostrzegawczy – nikt nie chce nabyć mieszkania z takimi „niespodziankami”.
Depozyt notarialny umożliwia ułożenie transakcji w taki sposób, aby część ceny zakupu została wykorzystana na spłatę należności egzekwowanych przez komornika lub innych wierzycieli. Notariusz przelewa odpowiednią kwotę bezpośrednio na rachunek właściwego organu egzekucyjnego, co w następnej kolejności prowadzi do wykreślenia niekorzystnych wpisów z księgi wieczystej.
Dopiero po formalnym usunięciu zajęć i roszczeń pozostała część środków trafia do sprzedającego. Dzięki temu kupujesz nieruchomość w pełni „oczyszczoną” z problemów prawnych, a Twoje pieniądze nie są uzależnione od dobrej woli lub rzetelności sprzedającego w kontaktach z komornikiem.
3. Transakcje uzależnione od spełnienia warunków
Bywają transakcje, w których sprzedaż mieszkania jest warunkowa – wymaga np. zgody sądu, organu administracyjnego lub innej osoby. Przykładowo:
- sprzedaż nieruchomości należącej do małoletniego, gdy potrzebna jest zgoda sądu rodzinnego,
- sprzedaż wymagająca zgody współwłaściciela mającego prawo pierwokupu,
- sytuacje, w których potrzebna jest decyzja urzędu lub innego organu.
W takich przypadkach kupujący nie chce płacić pełnej ceny, zanim wszystkie wymagane decyzje nie zostaną wydane. Depozyt notarialny pozwala przechować środki do czasu, aż niezbędne zgody zostaną uzyskane i potwierdzone dokumentami. Dopiero wtedy pieniądze trafiają do sprzedającego, a transakcja staje się ostateczna.
To ułatwia bezpieczną realizację złożonych transakcji, w których wiele zależy od zewnętrznych instytucji. Zamiast odkładać całą umowę na później, można podpisać akt notarialny i zabezpieczyć płatność depozytem.
4. Zakup w toku postępowania spadkowego lub z nie w pełni uregulowanym stanem prawnym
Często mieszkania trafiają na rynek po dziedziczeniu, ale nie zawsze od razu pojawia się formalny wpis aktualnego właściciela w księdze wieczystej. Sprzedający może dysponować prawomocnym postanowieniem sądu o stwierdzeniu nabycia spadku lub aktem poświadczenia dziedziczenia, ale jeszcze nie być ujawniony jako właściciel w KW.
Depozyt notarialny pozwala na zawarcie umowy sprzedaży, przy jednoczesnym zabezpieczeniu pieniędzy kupującego do czasu, aż sprzedający zostanie wpisany w księdze wieczystej jako właściciel. Dopiero po dokonaniu takiego wpisu i spełnieniu ewentualnych innych warunków (np. rozliczeniu między spadkobiercami) środki zostają mu wydane.
Rozwiązanie to chroni kupującego przed ryzykiem, że transakcja zostanie zakwestionowana lub że ujawnią się inni spadkobiercy, domagający się udziału w nieruchomości. Depozyt działa wówczas jako bezpieczny bufor między stanem obecnym a docelowym uregulowaniem praw własności.
5. Rozbieżne terminy zapłaty i wydania lokalu
Zdarza się, że płatność za mieszkanie następuje wcześniej, a wydanie lokalu – wraz z przekazaniem kluczy i podpisaniem protokołu zdawczo-odbiorczego – następuje dopiero po kilku tygodniach. Kupujący nie chce jednak finansowo „wyprzedzać” wydarzeń, obawiając się, że sprzedający nie wyprowadzi się w terminie lub nie pozostawi mieszkania w uzgodnionym stanie.
Dzięki depozytowi notarialnemu można umówić się, że np. część ceny zostaje w depozycie i zostanie przekazana sprzedającemu dopiero po podpisaniu protokołu przekazania mieszkania. Taki zapis motywuje sprzedającego do terminowego i prawidłowego przekazania nieruchomości, a kupującemu daje realne narzędzie kontroli.
W praktyce oznacza to, że sprzedający otrzymuje swoje pieniądze w dwóch etapach – część przy podpisaniu aktu, a resztę po prawidłowym wydaniu mieszkania. Depozyt jest w tym układzie rodzajem „zabezpieczenia wykonania umowy” w realnym świecie.
6. Brak zaufania lub niejasna sytuacja prawna
Nie zawsze powodem zastosowania depozytu muszą być skomplikowane stany prawne nieruchomości. Czasem po prostu jedna ze stron ma uzasadnione wątpliwości co do uczciwości drugiej lub przejrzystości transakcji. W księdze wieczystej mogą widnieć wpisy, które sprzedający zapewnia, że „wkrótce znikną”, albo sposób komunikacji ze sprzedającym budzi niepokój.
Depozyt notarialny pozwala wówczas przenieść ciężar zaufania z relacji między stronami na jasne, prawnie wiążące zasady zapisane w protokole. Zamiast wierzyć na słowo, kupujący umawia się z notariuszem na konkretne warunki zwolnienia środków, a sprzedający otrzyma pieniądze dopiero po ich wypełnieniu.
To szczególnie istotne przy dużych transakcjach, gdzie stawką są nie tylko oszczędności, ale także spokój i poczucie bezpieczeństwa. Depozyt nie jest przejawem braku kultury czy przesadnej podejrzliwości, lecz zdrowym rozsądkiem w obrocie nieruchomościami.
7. Złożone transakcje z wieloma etapami płatności
Przy wysokich cenach mieszkań lub umowach przewidujących płatność w kilku transzach depozyt notarialny może służyć jako narzędzie zarządzania poszczególnymi etapami. Na przykład:
- część kwoty jest uwalniana po spłacie zadłużenia na hipotece,
- kolejna transza po wyprowadzeniu się sprzedającego,
- ostatnia po wykonaniu określonych prac (np. remont wykończeniowy).
Notariusz w oparciu o protokół depozytowy przekazuje poszczególne kwoty tylko po przedstawieniu dokumentów potwierdzających spełnienie danych warunków. Dla kupującego oznacza to możliwość kontrolowania każdego etapu transakcji, a dla sprzedającego – przejrzyste zasady, kiedy otrzyma pieniądze.
W każdym z opisanych scenariuszy depozyt notarialny pełni funkcję gwaranta – eliminuje ryzyko, że po przekazaniu pieniędzy sprzedający nie wywiąże się ze swoich zobowiązań, pozostawiając kupującego z problemem i bez prostego sposobu odzyskania środków.
Depozyt notarialny a inne formy płatności – na czym polega różnica?
Możesz się zastanawiać, dlaczego w czasach szybkich przelewów i nowoczesnej bankowości elektronicznej w ogóle warto sięgać po depozyt notarialny. Aby to zrozumieć, warto porównać go z innymi typowymi formami płatności przy zakupie mieszkania.
Zwykły przelew bankowy
Najbardziej oczywista metoda to tradycyjny przelew z konta kupującego na konto sprzedającego. Jest wygodny, szybki i łatwy do udokumentowania. Problem w tym, że w momencie, gdy pieniądze opuszczą Twoje konto, tracisz nad nimi całkowitą kontrolę.
Jeśli po otrzymaniu przelewu sprzedający:
- nie spłaci kredytu hipotecznego,
- nie doprowadzi do wykreślenia zajęcia komorniczego,
- nie opuści mieszkania w ustalonym terminie,
odzyskanie pieniędzy będzie wymagało długiego i kosztownego postępowania sądowego. Z depozytem notarialnym sytuacja jest inna – sprzedający nie ma dostępu do środków, dopóki nie wypełni wszystkich zapisanych w protokole warunków. Notariusz pełni rolę strażnika, który nie przekaże pieniędzy zbyt wcześnie.
Płatność gotówką
Teoretycznie możliwe jest również przekazanie ceny w formie gotówki, jednak przy transakcjach na rynku nieruchomości jest to rozwiązanie wysoce ryzykowne i niepraktyczne. W grę wchodzi nie tylko bezpieczeństwo fizyczne (kradzież, zagubienie), ale także ryzyko pomyłek w liczeniu oraz trudności z udokumentowaniem wpłaty.
Dodatkowo prawo wprowadza ograniczenia płatności gotówkowych między przedsiębiorcami, a i w relacjach prywatnych zdrowy rozsądek nakazuje unikać takich rozwiązań. Na tle gotówki depozyt notarialny jest znacznie bezpieczniejszy, bardziej przejrzysty i łatwiejszy do udokumentowania.
Rachunek powierniczy w banku
Innym mechanizmem zabezpieczającym płatność jest rachunek powierniczy, szczególnie znany z rynku pierwotnego i zakupu mieszkań od dewelopera. Pieniądze kupującego trafiają na specjalne konto w banku, a ten wypłaca je deweloperowi dopiero po spełnieniu określonych warunków (np. zakończenie danego etapu budowy), zgodnie z ustawą deweloperską.
Różnica polega na tym, że rachunek powierniczy to usługa bankowa, ściśle uregulowana przepisami dotyczącymi rynku pierwotnego, natomiast depozyt notarialny to usługa notarialna, znacznie bardziej elastyczna i powszechnie stosowana na rynku wtórnym. Oba narzędzia mają ten sam cel – bezpieczne i warunkowe przekazanie środków – lecz depozyt notarialny lepiej dopasowuje się do indywidualnych, niestandardowych sytuacji.
Z punktu widzenia kupującego dodatkowy koszt depozytu jest niewielki w porównaniu z potencjalnymi stratami i stresem, które mogą towarzyszyć problematycznej transakcji. Jest to zatem inwestycja w bezpieczeństwo, a nie zbędny wydatek.
Jak zorganizować depozyt notarialny krok po kroku?
Skoro wiesz już, kiedy depozyt notarialny ma sens i jak działają inne formy płatności, warto przyjrzeć się samemu procesowi. Zorganizowanie depozytu nie jest skomplikowane, ale wymaga dokładności i precyzyjnego spisania warunków.
1. Decyzja o skorzystaniu z depozytu i ustalenie zasad
Najlepiej o depozycie pomyśleć już na etapie negocjacji warunków transakcji lub przy sporządzaniu umowy przedwstępnej. Wtedy można spokojnie uzgodnić:
- czy depozyt będzie stosowany,
- jaka część ceny trafi do depozytu,
- kto ponosi koszty,
- jakie będą dokładne warunki zwolnienia środków.
Te ustalenia warto zapisać w umowie przedwstępnej lub odrębnym porozumieniu, aby żadna ze stron nie była zaskoczona dodatkowymi formalnościami tuż przed podpisaniem aktu notarialnego.
2. Wybór notariusza
W praktyce depozyt notarialny jest przyjmowany przez tego samego notariusza, który będzie sporządzał akt sprzedaży nieruchomości. To rozwiązanie wygodne i logiczne – ten notariusz zna szczegóły transakcji, stan prawny mieszkania i może właściwie dobrać warunki depozytu.
Strony mogą wspólnie ustalić, do którego notariusza się udadzą. Warto zwrócić uwagę na doświadczenie w obsłudze transakcji nieruchomościowych oraz gotowość do wyjaśnienia wszystkich wątpliwości związanych z depozytem.
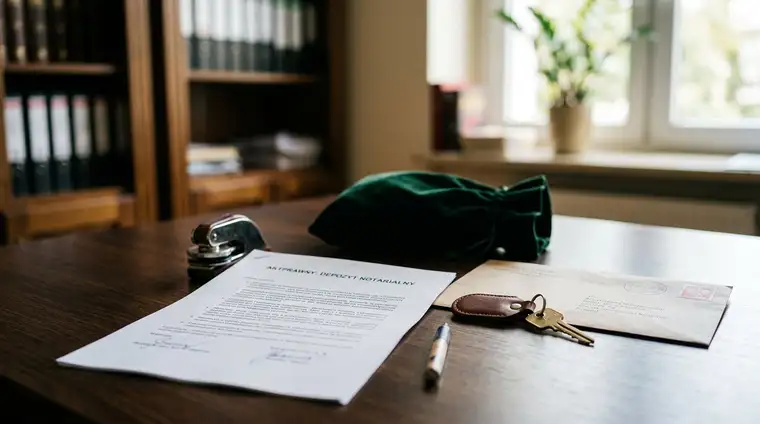
3. Sporządzenie protokołu przyjęcia depozytu
Serce całego mechanizmu to protokół przyjęcia depozytu, który ma formę aktu notarialnego. Dokument ten szczegółowo opisuje:
- kto wpłaca depozyt (najczęściej kupujący),
- kto ma być beneficjentem środków (zazwyczaj sprzedający lub np. bank),
- jaką kwotę obejmuje depozyt i w jakiej walucie,
- warunki wydania depozytu – muszą być one precyzyjne, jednoznaczne i możliwe do obiektywnej weryfikacji,
- terminy spełnienia warunków i wydania środków,
- sposób postępowania na wypadek, gdyby warunki nie zostały spełnione.
Przykładowe sformułowania warunków mogą wyglądać tak:
- „po przedstawieniu zaświadczenia z banku X o całkowitej spłacie kredytu hipotecznego nr Y i złożeniu wniosku o wykreślenie hipoteki z księgi wieczystej Z”,
- „po wpisaniu kupującego jako właściciela do księgi wieczystej nieruchomości nr Z”,
- „po przedłożeniu protokołu zdawczo-odbiorczego mieszkania, podpisanego przez obie strony, potwierdzającego przekazanie lokalu w terminie”.
Kluczowe jest, aby warunki nie pozostawiały miejsca na dowolną interpretację. To od ich jakości zależy, czy depozyt rzeczywiście spełni rolę skutecznego zabezpieczenia.
4. Wpłata środków na rachunek depozytowy
Po podpisaniu protokołu kupujący dokonuje wpłaty środków na wskazane konto depozytowe notariusza. Jest to wydzielony rachunek przeznaczony wyłącznie do przechowywania depozytów, odseparowany od innych środków notariusza.
Wpłata następuje zazwyczaj przelewem bankowym. Notariusz może wymagać, aby środki znalazły się na rachunku depozytowym przed podpisaniem zasadniczego aktu sprzedaży lub w ściśle określonym terminie.
5. Podpisanie aktu notarialnego sprzedaży
W akcie notarialnym sprzedaży mieszkania należy koniecznie wskazać, że cena została uiszczona poprzez wpłatę na depozyt notarialny. Akt powinien odwoływać się do protokołu przyjęcia depozytu, tak aby cała konstrukcja była spójna i przejrzysta.
Dzięki temu zarówno kupujący, jak i sprzedający mają formalne potwierdzenie, w jaki sposób została rozliczona cena nieruchomości oraz na jakich zasadach nastąpi jej wypłata sprzedającemu.
6. Spełnienie warunków i zwolnienie środków
Po podpisaniu aktu sprzedaży rozpoczyna się etap realizacji warunków, od których uzależnione jest wydanie depozytu. Sprzedający (lub inna wskazana strona, np. bank czy komornik) dostarcza notariuszowi dokumenty potwierdzające ich spełnienie – mogą to być:
- zaświadczenia bankowe o spłacie kredytu,
- dokumenty sądowe potwierdzające wpisy w księdze wieczystej,
- potwierdzone protokoły przekazania lokalu,
- zaświadczenia o braku osób zameldowanych.
Notariusz weryfikuje dokumenty zgodnie z zapisami protokołu depozytowego. Jeśli wszystko się zgadza, zleca przelew środków z rachunku depozytowego na konto wskazane przez beneficjenta (np. sprzedającego lub bank). Jeżeli natomiast warunki nie zostaną spełnione w ustalonym terminie, protokół może przewidywać zwrot środków kupującemu.
Cały proces odbywa się pod kontrolą notariusza, co zwiększa bezpieczeństwo i poczucie, że transakcja przebiega zgodnie z prawem i wcześniejszymi ustaleniami.
Koszty depozytu notarialnego – ile zapłacisz za bezpieczeństwo?
Skorzystanie z depozytu notarialnego wiąże się z dodatkową opłatą, ale warto ją potraktować jako inwestycję w spokój i bezpieczeństwo transakcji. Koszt ten to taksa notarialna za sporządzenie protokołu przyjęcia depozytu, określona w rozporządzeniu Ministra Sprawiedliwości w sprawie maksymalnych stawek taksy notarialnej.
Wysokość taksy zależy od wartości depozytu, czyli kwoty powierzonych pieniędzy, i kształtuje się następująco:
- do 3 000 zł – 100 zł,
- powyżej 3 000 zł do 10 000 zł – 100 zł + 3% od nadwyżki powyżej 3 000 zł,
- powyżej 10 000 zł do 30 000 zł – 310 zł + 2% od nadwyżki powyżej 10 000 zł,
- powyżej 30 000 zł do 60 000 zł – 710 zł + 1% od nadwyżki powyżej 30 000 zł,
- powyżej 60 000 zł do 1 000 000 zł – 1 010 zł + 0,4% od nadwyżki powyżej 60 000 zł,
- powyżej 1 000 000 zł do 2 000 000 zł – 4 770 zł + 0,2% od nadwyżki powyżej 1 000 000 zł,
- powyżej 2 000 000 zł – 6 770 zł + 0,25% od nadwyżki powyżej 2 000 000 zł, jednak nie więcej niż 10 000 zł (lub łącznie 7 500 zł w przypadku I grupy podatkowej).
Podane stawki to maksymalne wynagrodzenie notariusza – oznacza to, że w praktyce istnieje możliwość negocjowania niższej opłaty. Do taksy należy doliczyć 23% podatku VAT. Co istotne, opłata za depozyt jest odrębna od taksy za sporządzenie aktu sprzedaży mieszkania.
Kwestia, kto płaci za depozyt, nie jest sztywno określona. Co do zasady koszty ponosi strona, która inicjuje zastosowanie depozytu i najbardziej korzysta z tego rozwiązania, czyli często kupujący. Strony mogą jednak ustalić inny podział – np. po równo lub obciążenie sprzedającego, gdy to jego sytuacja generuje ryzyko (np. wysokie zadłużenie na hipotece).
W porównaniu do wartości całej transakcji, opłata za depozyt stanowi zwykle niewielki ułamek procenta ceny mieszkania, a przy tym może uchronić przed stratami i sporami wielokrotnie większymi niż poniesiony koszt.
Zalety i wady depozytu notarialnego – kiedy naprawdę się opłaca?
Depozyt notarialny to bardzo skuteczne narzędzie, ale jak każde rozwiązanie ma swoje mocne i słabsze strony. Warto je poznać, aby świadomie zdecydować, czy w Twojej sytuacji będzie to najlepsze wyjście.
Najważniejsze zalety dla kupującego
Do głównych plusów depozytu notarialnego należą:
- Wysokie bezpieczeństwo transakcji – pieniądze są chronione do momentu, gdy sprzedający spełni wszystkie warunki zapisane w protokole. Zmniejsza to ryzyko oszustwa lub niepełnego wykonania umowy.
- Jasne i przejrzyste zasady – zasady wydania środków są dokładnie opisane, a ich spełnienie musi być udokumentowane. Kupujący wie, kiedy i dlaczego pieniądze trafią do sprzedającego.
- Bezstronność notariusza – notariusz nie jest przedstawicielem żadnej ze stron, lecz neutralnym uczestnikiem czuwającym nad prawidłowym przebiegiem transakcji.
- Możliwość realizacji trudnych transakcji – przy hipotekach, zajęciach komorniczych, nieuregulowanych stanach prawnych czy transakcjach warunkowych depozyt bywa jedynym narzędziem pozwalającym bezpiecznie doprowadzić sprawę do końca.
- Ochrona przed „ukrytymi niespodziankami” – zastosowanie depozytu zmniejsza ryzyko, że dopiero po zapłacie pełnej ceny wyjdą na jaw obciążenia, których sprzedający nie usunął, lub że nie wywiąże się on z ustaleń dotyczących wydania mieszkania.
Ograniczenia i potencjalne wady
Depozyt notarialny ma jednak także swoje minusy:
- Dodatkowy koszt – skorzystanie z depozytu oznacza konieczność opłacenia protokołu przyjęcia depozytu, co zwiększa łączne koszty transakcji. W wielu przypadkach jest to jednak cena warta poniesienia.
- Dodatkowe formalności i czas – sporządzenie protokołu i oczekiwanie na spełnienie warunków może wydłużyć moment przekazania pieniędzy sprzedającemu. Zwykle są to jednak dni lub tygodnie, a nie miesiące.
- Nie zawsze jest niezbędny – w prostych transakcjach, przy „czystej” księdze wieczystej i dużym zaufaniu między stronami, depozyt może okazać się zbędny. Wymaga to jednak bardzo ostrożnej oceny ryzyka.
Depozyt notarialny można porównać do ubezpieczenia transakcji – płacisz po to, aby w razie problemów nie ponieść znacznie większych strat. W realiach polskiego rynku, gdzie księgi wieczyste bywają zawiłe, a sytuacje stron nie zawsze przejrzyste, to narzędzie często okazuje się niezwykle przydatne.
Jak mądrze korzystać z depozytu notarialnego? Praktyczne wskazówki
Jeśli zależy Ci na bezpiecznym zakupie mieszkania, warto nie tylko wiedzieć, że depozyt notarialny istnieje, ale także umieć z niego świadomie skorzystać. Poniżej kilka praktycznych porad, które pomogą zrobić to dobrze.
-
Zadawaj pytania i nie bój się negocjować
Jeśli masz wątpliwości co do stanu prawnego mieszkania, rzetelności sprzedającego lub harmonogramu wydania lokalu, porozmawiaj z notariuszem o depozycie. To jego obowiązkiem jest wyjaśnić Ci dostępne rozwiązania. Możesz także negocjować, kto pokryje koszty – często uzasadnione jest, aby sprzedający partycypował w wydatkach, jeśli to jego sytuacja generuje ryzyko (np. wysokie zadłużenie). -
Dbaj o maksymalną precyzję w protokole depozytu
Warunki wydania środków muszą być opisane jednoznacznie i szczegółowo. Zamiast ogólnego „po spłacie kredytu” lepiej zastosować formułę „po przedstawieniu zaświadczenia z banku X o całkowitej spłacie kredytu hipotecznego nr Y oraz po złożeniu wniosku o wykreślenie hipoteki z księgi wieczystej Z”. Każdy niuans ma znaczenie i może decydować o Twoim bezpieczeństwie. -
Zadbaj o właściwe zapisy w akcie sprzedaży
Sam protokół depozytu to za mało – konieczne jest również, aby w akcie notarialnym sprzedaży znalazła się wzmianka, że cena została zapłacona poprzez wpłatę na depozyt notarialny, z odniesieniem do odpowiedniego protokołu. Dzięki temu nikt nie będzie miał wątpliwości, jak faktycznie przebiegła płatność. -
Przewiduj plan awaryjny (plan B)
W protokole depozytowym powinien znaleźć się jasny zapis, co się stanie, jeśli warunki zwolnienia środków nie zostaną spełnione w określonym terminie. Zazwyczaj będzie to zwrot pieniędzy kupującemu, ale warto dopilnować, by zostało to wyraźnie zapisane. Pomyśl również o swoich możliwościach wycofania się z transakcji, gdyby po drodze pojawiły się poważne przeszkody. -
Zawsze analizuj księgę wieczystą i wybieraj doświadczonego notariusza
Depozyt nie zwalnia Cię z obowiązku sprawdzenia księgi wieczystej nieruchomości. To podstawowe źródło informacji o prawach i obciążeniach. Dopiero po analizie KW możesz realnie ocenić, czy depozyt jest potrzebny i jakie warunki powinien obejmować. Wybierając notariusza, zwróć uwagę na doświadczenie w sprawach nieruchomościowych oraz chęć szczegółowego omówienia z Tobą wszystkich zapisów.
Świadome korzystanie z depozytu notarialnego to przejaw dojrzałości i odpowiedzialności w obrocie nieruchomościami. Dzięki temu narzędziu zakup mieszkania może być źródłem radości, a nie stresu, a Ty możesz skupić się na urządzaniu wymarzonego „własnego kąta”, zamiast martwić się o bezpieczeństwo swoich pieniędzy.